

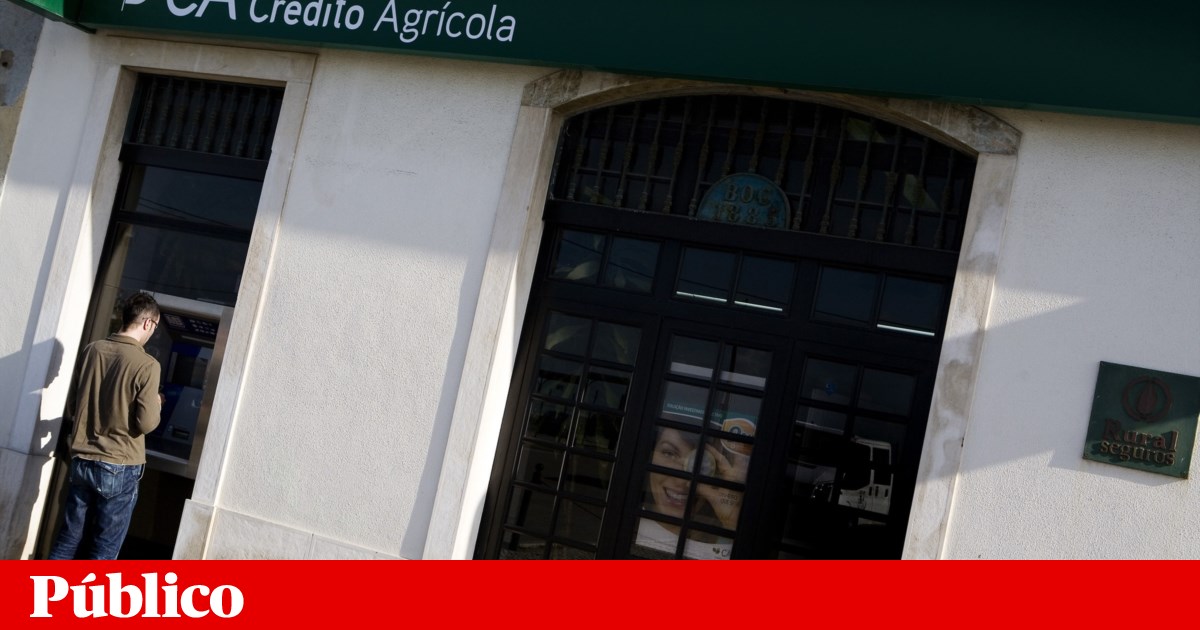
O Crédito Agrícola foi mais um banco a sofrer em 2025 com a queda das taxas de juro pelo Banco Central Europeu (BCE), mas também saiu prejudicado pelos receios de cariz geopolítico e económicos. Não conseguiu renovar recordes, como a Caixa Geral de Depósitos e o Banco Comercial Português, pelo contrário. O lucro cedeu 34% em relação ao ano anterior, e tornou-o no segundo banco menos rentável entre as principais instituições que já apresentaram resultados. Pior, só o Banco Montepio.
Segundo o documento de apresentação de resultados divulgado esta quinta-feira, 5 de Março, sem conferência de imprensa, o grupo Crédito Agrícola – que junta a Caixa Central com as 67 caixas autónomas regionais – teve um lucro de 289 milhões de euros no ano passado, uma quebra de 34%, justificada sobretudo por duas vias: os juros e o risco dos créditos.
Em primeiro lugar, a margem financeira (diferença entre juros cobrados em créditos e juros pagos em depósitos) resvalou 16%, por o banco cobrar menos juros nos créditos devido à descida das taxas do Banco Central Europeu (BCE). Este indicador deu menos 128 milhões de euros, fixando-se nos 655 milhões de euros no ano passado – tem emagrecido em vários bancos, mas alguns conseguiram travar a sua dimensão, nomeadamente com produtos financeiros que protegeram dessa variação.
Em segundo lugar, a subida das imparidades e provisões pesou mais em 2025 do que no ano anterior. A “gaveta” em que o banco cooperativo reconhece perdas antecipadas ficou mais pesada em 2025, por causa da situação difícil de créditos individuais e devido à “incorporação de riscos futuros ao nível da incerteza macroeconómica e geopolítica que condicionam o comércio internacional”: a rubrica tinha tirado 1,5 milhões de euros em 2024, no ano seguinte pesaram 64 milhões. Apesar disso, o crédito malparado teve menos peso na carteira, com o rácio a recuar de 4,6%, para 3,7%, sendo, todavia, um dos mais elevados do sector bancário em Portugal.
Estas foram as primeiras contas anuais da responsabilidade do novo presidente, Sérgio Frade, ainda que parte do ano passado tenha sido ainda sob o comando de Licínio Pina, que ali esteve mais de uma década.
O deslize dos resultados do banco, que empregava 4.435 profissionais no fim do ano passado (mais 2,6% na comparação homóloga), podia ter sido maior não fosse a devolução dos 6,6 milhões de euros que tinha pagado nos últimos anos sob a forma do adicional de solidariedade, contribuição que foi considerada inconstitucional.
Com este recuo nos resultados, o retorno sobre o capital próprio (indicador conhecido pela sigla ROE, do inglês return on equity) caiu de mais de 16%, para 9,7%. O ROE é um indicador de atractividade do investimento, compara o lucro com o capital próprio, mostrando se o dinheiro que os accionistas ali têm está a gerar retorno. Com os lucros recorde que tem vindo a marcar, o sector tem registado níveis superiores, inclusive com o Santander a superar a fasquia dos 20%. O Banco Montepio teve o pior resultado, com um ROE de 6%. A solidez manteve-se elevada, com o principal rácio de capital nos 23%, ainda assim inferior em um ponto percentual num ano.
Crédito cresce à boleia dos jovens
A nível da actividade bancária, e como aconteceu na banca, o Crédito Agrícola registou um crescimento de 8% da sua carteira de crédito, puxado sobretudo pela expansão de 13% dos empréstimos para a compra de casa. E, mais uma vez, como ocorreu em todo o sector, o crédito à habitação jovem deu a sua ajuda, graças em especial à garantia estatal.
Embora tenha uma quota pequena, podendo utilizar 34,6 milhões de euros de garantia estatal para jovens até 35 anos, o Crédito Agrícola ainda não esgotou tudo: os 979 contratos ao abrigo deste programa utilizaram 23,6 milhões de euros da garantia total.
Do lado das aplicações dos clientes, houve um avanço de 8% dos depósitos e de 13% dos produtos comercializados por si (fundos de investimento e seguros de capitalização).
Deixe uma Resposta